Domain reisen-frankfurt.de kaufen?
Wir ziehen mit dem Projekt
reisen-frankfurt.de um.
Sind Sie am Kauf der Domain
reisen-frankfurt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain reisen-frankfurt.de kaufen?
Wie können Reisende ihre Öko-Bilanz verbessern und nachhaltiger reisen?
Reisende können ihre Öko-Bilanz verbessern, indem sie auf öffentliche Verkehrsmittel umsteigen, Fahrrad fahren oder zu Fuß gehen. Sie können außerdem Unterkünfte wählen, die auf Nachhaltigkeit achten und lokale Produkte unterstützen. Zudem ist es wichtig, den Wasserverbrauch zu reduzieren und Müll zu vermeiden, indem man wiederverwendbare Produkte verwendet. **
Haben soll Bilanz?
Was genau meinst du mit "Bilanz haben"? Meinst du die finanzielle Bilanz eines Unternehmens, die Auswertung von Gewinnen und Verlusten? Oder meinst du eine persönliche Bilanz, um zu überprüfen, wie es einem geht und was man erreicht hat? Es ist wichtig, regelmäßig Bilanz zu ziehen, um zu sehen, wo man steht und ob man auf dem richtigen Weg ist. Eine Bilanz kann helfen, Ziele zu setzen und zu überprüfen, ob man sie erreicht hat. Hast du schon einmal eine Bilanz gezogen, und wenn ja, wie hat sie dir geholfen? **


Ähnliche Suchbegriffe für Bilanz
Top-Angebote
Produkte zum Begriff Bilanz:
-
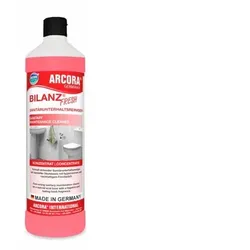
Sanitärreiniger Arcora Bilanz Citrus 10 L mit Frischeduft Sanitärunterhaltsreiniger auf SäurebasisSchnell wirkender Sanitärunterhaltsreiniger auf Säurebasis mit Citrusduft, der mühelos Kalkrückstände, Kalkseifen, Urinstein, kalkgebundene Fette, Rost und Fettver- schmutzungen entfernt. Sehr gute Materialverträglichkeit, trocknet schnell und streifenfrei. Anwendbar auf allen säure- und wasserfesten Materialien, Flächen und Gegenständen im Sanitärbereich, wie z.B. Wand-/ Bodenfliesen, Waschbecken, WC-Becken, Urinale aus Keramik, Porzellan und Edelstahl. Nicht anzuwenden auf säure- empfindlichen Oberflächen wie Marmor, Granit, Kalkstein u. Ä. Weitere Informationen zur Anwendung finden Sie im Produktdatenblatt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage. RESTPOSTEN! Abverkauf nur solange der Vorrat reicht!29,63 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Sanitärreiniger Arcora Bilanz Fresh 1 L mit Frischeduft schnell wirkender Unterhaltsreiniger für hygienische FrischeSchnell wirkender Sanitärunterhaltsreiniger auf Säurebasis mit langanhaltendem Frischeduft, der Kalkrückstände, Urinstein, kalkgebundene Fette, Rost und Fettverschmutzungen entfernt. Sehr gute Materialverträglichkeit, trocknet schnell und streifenfrei. Anwendbar auf allen säure- und wasserfesten Materialien, Flächen und Gegenständen im Sanitärbereich, wie z.B. Wand-/ Bodenfliesen, Waschbecken, WC-Becken, Urinale aus Keramik, Porzellan und Edelstahl. Nicht anzuwenden auf säureempfindlichen Oberflächen wie Marmor, Granit, Kalkstein u. Ä. Regelmäßige Anwendung ver- hindert Kalkaufbau. Weitere Informationen zur Anwendung finden Sie im Produktdatenblatt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.5,28 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
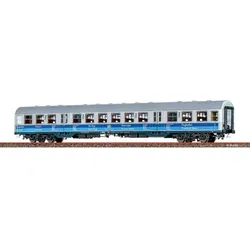
BRAWA 46671 H0 Nahverkehrswagen ABnrzb704 "Flughafen Frankfurt/Main", DB, Ep. IVBetriebsnummer: 50 80 31-34 359-5 Variantengerechte Bauartunterschiede am Dach und Wagenboden Mehrteilige Bremsanlage Vorbildgerechte Inneneinrichtung Kurzkupplungskinematik nach NEM Präzise Nachbildung der Dachschweißnähte Metallachshalter Fein gravierte Details Die Wagen werden, der Bauart entsprechend, richtig bestückt ausgeliefert. Länge über Puffer: 303 mm Schnittstelle: Lötpunkte Inneneinrichtung: eingebaut Innenbeleuchtung: eingebaut Kurzkupplungskinematik: eingebaut AC Radsatztausch: nein, nicht empfohlen AC Radsatz: BRAWA-Bestell-Nr. 2195 AC Schleifer: BRAWA-Best.-Nr. 2222 Mit den Umbauprogrammen für 3yg- und 4yg-Wagen konnte die Deutsche Bundesbahn den kriegsbedingten Wagenmangel ab Mitte der 1950er erstmals entgegenwirken. Die Neubauprogramme beschränkten sich jedoch zunächst auf die Entwicklung von Städteschnellverkehrs- und Schnellzugwagen. Erst im Anschluss an diese waren bei der Bundesbahn die Kapazitäten für die Entwicklung neuer Nahverkehrswagen (n-Wagen) vorhanden. Der stetig wachsende Bedarf im Verkehrsaufkommen und die Tatsache, dass gerade die 3yg nur für eine geringe Nutzungsdauer ausgelegt waren, führte 1958 zu den ersten Prototypen der neuen n-Wagen. Basierend auf den Erkenntnissen der vorangegangenen Neuentwicklungen und den Prototypen, entstanden die drei Grundtypen mit 5 Abteilen 1. Klasse in Wagenmitte und zwei Großräumen 2. Klasse (AB4nb), drei Großräumen 2. Klasse (B4nb) und zwei Großräumen 2. Klasse und Gepäckabteil mit Führerraum (BD4nf). Hatte man bei den Prototypen noch Versuche mit Seitenblechen aus Aluminium, normalem Stahl und auch gesickten Seitenwänden gemacht, so entschied man sich für den Serienbau letztlich eine Beblechung aus Edelstahl (V2A) zu nehmen. Da die Lackierung der Wagen als Korrosionsschutz auf diesem Material entfallen konnte, wurden die n-Wagen unterhalb der Fenster mit einem sog. Pfauenaugenmuster angeschliffen. Dieses Schliffmuster, in Verbindung mit der silbernen Oberfläche des V2A brachten den n-Wagen schnell den markanten Spitznamen „Silberlinge“ ein. Die n-Wagen wurden bis auf wenige Ausnahmen mit Drehgestellen der Bauart Minden-Deutz leicht mit Klotzbremse (MD42) ausgerüstet, welche bei späteren Serien den mit Scheibenbremse (MD43) wichen. Für einen möglichst schnellen Fahrgastwechsel, verzichtete man auf die sonst üblichen Endeinstiege und ordnete diese etwa auf Wagendrittel als Doppeleinstiege mit Drehfalltüren an. Die Grundkonstruktion der n-Wagen bewährte sich so gut, dass zwischen 1960 und 1980 insgesamt rund 5000 Wagen bei diversen Waggon-Herstellern aber auch in den Ausbesserungswerken (Aw) Karlsruhe und Hannover entstanden. Anfänglich nicht ganz optimal waren die Platzverhältnisse in den sehr beengten Führerräumen der BD4nf, welche bei den Personalen schnell den Beinamen Hasenkasten bekamen und zu Unmut und Sicherheitsbedenken führten. Als Konsequenz konstruierte das Aw Karlsruhe den Führerraum so um, dass 1972 ein Steuerwagen mit vollwertigem Führerraum ohne Übergangsmöglichkeit zum nächsten Wagen entstand. Durch diese Änderungen unterscheidet sich der Karlsruher-Kopf stark vom bisherigen Hasenkasten mit Wagenübergangsende. Ab Mitte der 1980er Jahre begann man bei der Bundesbahn mit der Modernisierung der teilweise schon über 20 Jahre alten Wagen. Nach mehreren Designstudien fügte man im Aw Hannover die Vorteile der einzelnen Programme zum neuen Design Hannover zusammen. Neue Zutaten waren zudem die Lackierung in mintgrün oder neue Übersetzfenster mit Kunststoffrahmen. Dieses Design, welches mit anderen Innenfarben auch von der PFA Weiden oder OFV Verona eingebaut wurde, findet man noch heute in den, mittlerweile im aktuellen Corporate Identity der DB AG lackierten, n-Wagen vor. Weitere Umbauten betrafen wieder die Steuerwagen. Die beiden bisher vorgestellten Bauarten waren nur durch Wechsel des Steuertisches entweder für Diesel- oder Elektrotraktion geeignet. Im Aw Wittenberge wurde deshalb, basierend auf dem DB Einheitsführerstand der BR 111 ein neuer Führerraum gestaltet, um die Steuerwagen freizügiger einsetzen zu können. Zahlreiche alte Hasenkästen und auch Karlsruher Köpfe wurden daraufhin zu Wittenberger Köpfen umgebaut. Um den Bedarf für mehr Wendezüge zu decken, zog die DB AG zudem normale 2. Klasse Wagen mit in das Umbauprogramm ein. Flughafen Frankfurt/Main ist ein eingetragenes Warenzeichen.98,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
BRAWA 58198 H0 Nahverkehrswagen Bnrzb728 "Flughafen Frankfurt/Main", DB, Ep. IVBetriebsnummer: 50 80 22-34 547-6 Variantengerechte Bauartunterschiede am Dach und Wagenboden Mehrteilige Bremsanlage Vorbildgerechte Inneneinrichtung Kurzkupplungskinematik nach NEM Präzise Nachbildung der Dachschweißnähte Metallachshalter Fein gravierte Details Die Wagen werden, der Bauart entsprechend, richtig bestückt ausgeliefert. Länge über Puffer: 303 mm Inneneinrichtung: eingebaut Innenbeleuchtung: vorbereitet für BRAWA-Best.-Nr. 2212 Kurzkupplungskinematik: eingebaut Mit den Umbauprogrammen für 3yg- und 4yg-Wagen konnte die Deutsche Bundesbahn den kriegsbedingten Wagenmangel ab Mitte der 1950er erstmals entgegenwirken. Die Neubauprogramme beschränkten sich jedoch zunächst auf die Entwicklung von Städteschnellverkehrs- und Schnellzugwagen. Erst im Anschluss an diese waren bei der Bundesbahn die Kapazitäten für die Entwicklung neuer Nahverkehrswagen (n-Wagen) vorhanden. Der stetig wachsende Bedarf im Verkehrsaufkommen und die Tatsache, dass gerade die 3yg nur für eine geringe Nutzungsdauer ausgelegt waren, führte 1958 zu den ersten Prototypen der neuen n-Wagen. Basierend auf den Erkenntnissen der vorangegangenen Neuentwicklungen und den Prototypen, entstanden die drei Grundtypen mit 5 Abteilen 1. Klasse in Wagenmitte und zwei Großräumen 2. Klasse (AB4nb), drei Großräumen 2. Klasse (B4nb) und zwei Großräumen 2. Klasse und Gepäckabteil mit Führerraum (BD4nf). Hatte man bei den Prototypen noch Versuche mit Seitenblechen aus Aluminium, normalem Stahl und auch gesickten Seitenwänden gemacht, so entschied man sich für den Serienbau letztlich eine Beblechung aus Edelstahl (V2A) zu nehmen. Da die Lackierung der Wagen als Korrosionsschutz auf diesem Material entfallen konnte, wurden die n-Wagen unterhalb der Fenster mit einem sog. Pfauenaugenmuster angeschliffen. Dieses Schliffmuster, in Verbindung mit der silbernen Oberfläche des V2A brachten den n-Wagen schnell den markanten Spitznamen „Silberlinge“ ein. Die n-Wagen wurden bis auf wenige Ausnahmen mit Drehgestellen der Bauart Minden-Deutz leicht mit Klotzbremse (MD42) ausgerüstet, welche bei späteren Serien den mit Scheibenbremse (MD43) wichen. Für einen möglichst schnellen Fahrgastwechsel, verzichtete man auf die sonst üblichen Endeinstiege und ordnete diese etwa auf Wagendrittel als Doppeleinstiege mit Drehfalltüren an. Die Grundkonstruktion der n-Wagen bewährte sich so gut, dass zwischen 1960 und 1980 insgesamt rund 5000 Wagen bei diversen Waggon-Herstellern aber auch in den Ausbesserungswerken (Aw) Karlsruhe und Hannover entstanden. Anfänglich nicht ganz optimal waren die Platzverhältnisse in den sehr beengten Führerräumen der BD4nf, welche bei den Personalen schnell den Beinamen Hasenkasten bekamen und zu Unmut und Sicherheitsbedenken führten. Als Konsequenz konstruierte das Aw Karlsruhe den Führerraum so um, dass 1972 ein Steuerwagen mit vollwertigem Führerraum ohne Übergangsmöglichkeit zum nächsten Wagen entstand. Durch diese Änderungen unterscheidet sich der Karlsruher-Kopf stark vom bisherigen Hasenkasten mit Wagenübergangsende. Ab Mitte der 1980er Jahre begann man bei der Bundesbahn mit der Modernisierung der teilweise schon über 20 Jahre alten Wagen. Nach mehreren Designstudien fügte man im Aw Hannover die Vorteile der einzelnen Programme zum neuen Design Hannover zusammen. Neue Zutaten waren zudem die Lackierung in mintgrün oder neue Übersetzfenster mit Kunststoffrahmen. Dieses Design, welches mit anderen Innenfarben auch von der PFA Weiden oder OFV Verona eingebaut wurde, findet man noch heute in den, mittlerweile im aktuellen Corporate Identity der DB AG lackierten, n-Wagen vor. Weitere Umbauten betrafen wieder die Steuerwagen. Die beiden bisher vorgestellten Bauarten waren nur durch Wechsel des Steuertisches entweder für Diesel- oder Elektrotraktion geeignet. Im Aw Wittenberge wurde deshalb, basierend auf dem DB Einheitsführerstand der BR 111 ein neuer Führerraum gestaltet, um die Steuerwagen freizügiger einsetzen zu können. Zahlreiche alte Hasenkästen und auch Karlsruher Köpfe wurden daraufhin zu Wittenberger Köpfen umgebaut. Um den Bedarf für mehr Wendezüge zu decken, zog die DB AG zudem normale 2. Klasse Wagen mit in das Umbauprogramm ein. Flughafen Frankfurt/Main ist ein eingetragenes Warenzeichen.69,90 €*Versand: 8,00 €Sichere Weiterleitung zum Anbieter


-
Wer erstellt die Bilanz?
Die Bilanz wird in der Regel von der Buchhaltungsabteilung eines Unternehmens erstellt. Diese Abteilung ist dafür verantwortlich, alle finanziellen Transaktionen des Unternehmens zu erfassen und in den entsprechenden Konten zu verbuchen. Die Bilanz wird dann auf Basis dieser Buchführung erstellt, um einen Überblick über die finanzielle Situation des Unternehmens zu geben. Sie zeigt die Vermögenswerte, Verbindlichkeiten und das Eigenkapital des Unternehmens zu einem bestimmten Zeitpunkt. Die Bilanz ist ein wichtiger Bestandteil des Jahresabschlusses und dient als Grundlage für die Analyse der finanziellen Gesundheit eines Unternehmens. **
-
Wann Bilanz wann einnahmenüberschussrechnung?
Die Entscheidung, ob eine Bilanz oder eine Einnahmenüberschussrechnung erstellt werden soll, hängt von verschiedenen Faktoren ab. Eine Bilanz wird in der Regel von Kapitalgesellschaften wie GmbHs oder AGs erstellt, während Freiberufler und Kleingewerbetreibende oft eine Einnahmenüberschussrechnung verwenden. Die Bilanz ist eine detaillierte Aufstellung aller Vermögenswerte und Verbindlichkeiten eines Unternehmens zu einem bestimmten Zeitpunkt, während die Einnahmenüberschussrechnung lediglich die Einnahmen und Ausgaben gegenüberstellt, um den Gewinn zu ermitteln. Die Bilanz bietet einen umfassenderen Überblick über die finanzielle Situation eines Unternehmens und wird oft von externen Stakeholdern wie Banken oder Investoren gefordert. Die Einnahmenüberschussrechnung hingegen ist einfacher zu erstellen und eignet sich gut für kleinere Unternehmen mit geringer Komplexität. Letztendlich sollte die Entscheidung zwischen Bilanz und Einnahmenüberschussrechnung individuell getroffen werden, basierend auf den gesetzlichen Anforderungen, der Unternehmensgröße und -struktur sowie den Informationsbedürfnissen **
-
Was ist Gesamtleistung Bilanz?
Was ist Gesamtleistung Bilanz? Die Gesamtleistung in der Bilanz ist ein wichtiger Kennwert, der die gesamten Umsatzerlöse eines Unternehmens innerhalb eines bestimmten Zeitraums widerspiegelt. Sie setzt sich aus dem Umsatz sowie eventuellen sonstigen betrieblichen Erträgen zusammen. Die Gesamtleistung ist somit ein Indikator für die wirtschaftliche Leistungsfähigkeit eines Unternehmens. Sie wird in der Gewinn- und Verlustrechnung ausgewiesen und dient als Grundlage für die Berechnung des Betriebsergebnisses. Insgesamt gibt die Gesamtleistung einen umfassenden Überblick über die finanzielle Situation eines Unternehmens. **
-
Wann GuV und Bilanz?
Wann GuV und Bilanz erstellt werden, hängt von den gesetzlichen Vorschriften des jeweiligen Landes ab. In den meisten Ländern werden die GuV und die Bilanz in der Regel am Ende des Geschäftsjahres erstellt. Die GuV zeigt die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums, während die Bilanz die finanzielle Situation des Unternehmens zu einem bestimmten Zeitpunkt darstellt. Beide Berichte sind wichtige Instrumente für die Analyse der finanziellen Leistungsfähigkeit eines Unternehmens und dienen als Grundlage für Entscheidungen von Investoren, Gläubigern und anderen Interessengruppen. Es ist wichtig, dass die GuV und die Bilanz ordnungsgemäß erstellt und veröffentlicht werden, um die Transparenz und Glaubwürdigkeit des Unternehmens sicherzustellen. **


Was ist eine Bilanz?
Eine Bilanz ist eine Zusammenstellung aller Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Sie gibt einen Überblick über die finanzielle Situation und die Vermögensstruktur des Unternehmens. Die Bilanz ist ein wichtiger Bestandteil des Jahresabschlusses und dient als Grundlage für die Analyse der finanziellen Leistungsfähigkeit eines Unternehmens. **
Was zählt zu Fremdkapital Bilanz?
Was zählt zu Fremdkapital in der Bilanz? Fremdkapital in der Bilanz umfasst alle Verbindlichkeiten eines Unternehmens gegenüber Dritten, die zurückgezahlt werden müssen. Dazu gehören beispielsweise Bankkredite, Anleihen, Lieferantenkredite und Verbindlichkeiten aus Leasingverträgen. Fremdkapital wird in der Bilanz vom Eigenkapital abgegrenzt und stellt eine wichtige Finanzierungsmöglichkeit für Unternehmen dar. Es ist wichtig, das Fremdkapital angemessen zu managen, um die finanzielle Stabilität des Unternehmens sicherzustellen. **
Top-Angebote
Produkte zum Begriff Bilanz:
-
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sanitärreiniger Arcora Bilanz Citrus 10 L mit Frischeduft Sanitärunterhaltsreiniger auf SäurebasisSchnell wirkender Sanitärunterhaltsreiniger auf Säurebasis mit Citrusduft, der mühelos Kalkrückstände, Kalkseifen, Urinstein, kalkgebundene Fette, Rost und Fettver- schmutzungen entfernt. Sehr gute Materialverträglichkeit, trocknet schnell und streifenfrei. Anwendbar auf allen säure- und wasserfesten Materialien, Flächen und Gegenständen im Sanitärbereich, wie z.B. Wand-/ Bodenfliesen, Waschbecken, WC-Becken, Urinale aus Keramik, Porzellan und Edelstahl. Nicht anzuwenden auf säure- empfindlichen Oberflächen wie Marmor, Granit, Kalkstein u. Ä. Weitere Informationen zur Anwendung finden Sie im Produktdatenblatt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage. RESTPOSTEN! Abverkauf nur solange der Vorrat reicht!29,63 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Sanitärreiniger Arcora Bilanz Fresh 1 L mit Frischeduft schnell wirkender Unterhaltsreiniger für hygienische FrischeSchnell wirkender Sanitärunterhaltsreiniger auf Säurebasis mit langanhaltendem Frischeduft, der Kalkrückstände, Urinstein, kalkgebundene Fette, Rost und Fettverschmutzungen entfernt. Sehr gute Materialverträglichkeit, trocknet schnell und streifenfrei. Anwendbar auf allen säure- und wasserfesten Materialien, Flächen und Gegenständen im Sanitärbereich, wie z.B. Wand-/ Bodenfliesen, Waschbecken, WC-Becken, Urinale aus Keramik, Porzellan und Edelstahl. Nicht anzuwenden auf säureempfindlichen Oberflächen wie Marmor, Granit, Kalkstein u. Ä. Regelmäßige Anwendung ver- hindert Kalkaufbau. Weitere Informationen zur Anwendung finden Sie im Produktdatenblatt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.5,28 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie können Reisende ihre Öko-Bilanz verbessern und nachhaltiger reisen?
Reisende können ihre Öko-Bilanz verbessern, indem sie auf öffentliche Verkehrsmittel umsteigen, Fahrrad fahren oder zu Fuß gehen. Sie können außerdem Unterkünfte wählen, die auf Nachhaltigkeit achten und lokale Produkte unterstützen. Zudem ist es wichtig, den Wasserverbrauch zu reduzieren und Müll zu vermeiden, indem man wiederverwendbare Produkte verwendet. **
-
Haben soll Bilanz?
Was genau meinst du mit "Bilanz haben"? Meinst du die finanzielle Bilanz eines Unternehmens, die Auswertung von Gewinnen und Verlusten? Oder meinst du eine persönliche Bilanz, um zu überprüfen, wie es einem geht und was man erreicht hat? Es ist wichtig, regelmäßig Bilanz zu ziehen, um zu sehen, wo man steht und ob man auf dem richtigen Weg ist. Eine Bilanz kann helfen, Ziele zu setzen und zu überprüfen, ob man sie erreicht hat. Hast du schon einmal eine Bilanz gezogen, und wenn ja, wie hat sie dir geholfen? **
-
Wer erstellt die Bilanz?
Die Bilanz wird in der Regel von der Buchhaltungsabteilung eines Unternehmens erstellt. Diese Abteilung ist dafür verantwortlich, alle finanziellen Transaktionen des Unternehmens zu erfassen und in den entsprechenden Konten zu verbuchen. Die Bilanz wird dann auf Basis dieser Buchführung erstellt, um einen Überblick über die finanzielle Situation des Unternehmens zu geben. Sie zeigt die Vermögenswerte, Verbindlichkeiten und das Eigenkapital des Unternehmens zu einem bestimmten Zeitpunkt. Die Bilanz ist ein wichtiger Bestandteil des Jahresabschlusses und dient als Grundlage für die Analyse der finanziellen Gesundheit eines Unternehmens. **
-
Wann Bilanz wann einnahmenüberschussrechnung?
Die Entscheidung, ob eine Bilanz oder eine Einnahmenüberschussrechnung erstellt werden soll, hängt von verschiedenen Faktoren ab. Eine Bilanz wird in der Regel von Kapitalgesellschaften wie GmbHs oder AGs erstellt, während Freiberufler und Kleingewerbetreibende oft eine Einnahmenüberschussrechnung verwenden. Die Bilanz ist eine detaillierte Aufstellung aller Vermögenswerte und Verbindlichkeiten eines Unternehmens zu einem bestimmten Zeitpunkt, während die Einnahmenüberschussrechnung lediglich die Einnahmen und Ausgaben gegenüberstellt, um den Gewinn zu ermitteln. Die Bilanz bietet einen umfassenderen Überblick über die finanzielle Situation eines Unternehmens und wird oft von externen Stakeholdern wie Banken oder Investoren gefordert. Die Einnahmenüberschussrechnung hingegen ist einfacher zu erstellen und eignet sich gut für kleinere Unternehmen mit geringer Komplexität. Letztendlich sollte die Entscheidung zwischen Bilanz und Einnahmenüberschussrechnung individuell getroffen werden, basierend auf den gesetzlichen Anforderungen, der Unternehmensgröße und -struktur sowie den Informationsbedürfnissen **
Ähnliche Suchbegriffe für Bilanz
-
BRAWA 46671 H0 Nahverkehrswagen ABnrzb704 "Flughafen Frankfurt/Main", DB, Ep. IVBetriebsnummer: 50 80 31-34 359-5 Variantengerechte Bauartunterschiede am Dach und Wagenboden Mehrteilige Bremsanlage Vorbildgerechte Inneneinrichtung Kurzkupplungskinematik nach NEM Präzise Nachbildung der Dachschweißnähte Metallachshalter Fein gravierte Details Die Wagen werden, der Bauart entsprechend, richtig bestückt ausgeliefert. Länge über Puffer: 303 mm Schnittstelle: Lötpunkte Inneneinrichtung: eingebaut Innenbeleuchtung: eingebaut Kurzkupplungskinematik: eingebaut AC Radsatztausch: nein, nicht empfohlen AC Radsatz: BRAWA-Bestell-Nr. 2195 AC Schleifer: BRAWA-Best.-Nr. 2222 Mit den Umbauprogrammen für 3yg- und 4yg-Wagen konnte die Deutsche Bundesbahn den kriegsbedingten Wagenmangel ab Mitte der 1950er erstmals entgegenwirken. Die Neubauprogramme beschränkten sich jedoch zunächst auf die Entwicklung von Städteschnellverkehrs- und Schnellzugwagen. Erst im Anschluss an diese waren bei der Bundesbahn die Kapazitäten für die Entwicklung neuer Nahverkehrswagen (n-Wagen) vorhanden. Der stetig wachsende Bedarf im Verkehrsaufkommen und die Tatsache, dass gerade die 3yg nur für eine geringe Nutzungsdauer ausgelegt waren, führte 1958 zu den ersten Prototypen der neuen n-Wagen. Basierend auf den Erkenntnissen der vorangegangenen Neuentwicklungen und den Prototypen, entstanden die drei Grundtypen mit 5 Abteilen 1. Klasse in Wagenmitte und zwei Großräumen 2. Klasse (AB4nb), drei Großräumen 2. Klasse (B4nb) und zwei Großräumen 2. Klasse und Gepäckabteil mit Führerraum (BD4nf). Hatte man bei den Prototypen noch Versuche mit Seitenblechen aus Aluminium, normalem Stahl und auch gesickten Seitenwänden gemacht, so entschied man sich für den Serienbau letztlich eine Beblechung aus Edelstahl (V2A) zu nehmen. Da die Lackierung der Wagen als Korrosionsschutz auf diesem Material entfallen konnte, wurden die n-Wagen unterhalb der Fenster mit einem sog. Pfauenaugenmuster angeschliffen. Dieses Schliffmuster, in Verbindung mit der silbernen Oberfläche des V2A brachten den n-Wagen schnell den markanten Spitznamen „Silberlinge“ ein. Die n-Wagen wurden bis auf wenige Ausnahmen mit Drehgestellen der Bauart Minden-Deutz leicht mit Klotzbremse (MD42) ausgerüstet, welche bei späteren Serien den mit Scheibenbremse (MD43) wichen. Für einen möglichst schnellen Fahrgastwechsel, verzichtete man auf die sonst üblichen Endeinstiege und ordnete diese etwa auf Wagendrittel als Doppeleinstiege mit Drehfalltüren an. Die Grundkonstruktion der n-Wagen bewährte sich so gut, dass zwischen 1960 und 1980 insgesamt rund 5000 Wagen bei diversen Waggon-Herstellern aber auch in den Ausbesserungswerken (Aw) Karlsruhe und Hannover entstanden. Anfänglich nicht ganz optimal waren die Platzverhältnisse in den sehr beengten Führerräumen der BD4nf, welche bei den Personalen schnell den Beinamen Hasenkasten bekamen und zu Unmut und Sicherheitsbedenken führten. Als Konsequenz konstruierte das Aw Karlsruhe den Führerraum so um, dass 1972 ein Steuerwagen mit vollwertigem Führerraum ohne Übergangsmöglichkeit zum nächsten Wagen entstand. Durch diese Änderungen unterscheidet sich der Karlsruher-Kopf stark vom bisherigen Hasenkasten mit Wagenübergangsende. Ab Mitte der 1980er Jahre begann man bei der Bundesbahn mit der Modernisierung der teilweise schon über 20 Jahre alten Wagen. Nach mehreren Designstudien fügte man im Aw Hannover die Vorteile der einzelnen Programme zum neuen Design Hannover zusammen. Neue Zutaten waren zudem die Lackierung in mintgrün oder neue Übersetzfenster mit Kunststoffrahmen. Dieses Design, welches mit anderen Innenfarben auch von der PFA Weiden oder OFV Verona eingebaut wurde, findet man noch heute in den, mittlerweile im aktuellen Corporate Identity der DB AG lackierten, n-Wagen vor. Weitere Umbauten betrafen wieder die Steuerwagen. Die beiden bisher vorgestellten Bauarten waren nur durch Wechsel des Steuertisches entweder für Diesel- oder Elektrotraktion geeignet. Im Aw Wittenberge wurde deshalb, basierend auf dem DB Einheitsführerstand der BR 111 ein neuer Führerraum gestaltet, um die Steuerwagen freizügiger einsetzen zu können. Zahlreiche alte Hasenkästen und auch Karlsruher Köpfe wurden daraufhin zu Wittenberger Köpfen umgebaut. Um den Bedarf für mehr Wendezüge zu decken, zog die DB AG zudem normale 2. Klasse Wagen mit in das Umbauprogramm ein. Flughafen Frankfurt/Main ist ein eingetragenes Warenzeichen.98,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
BRAWA 58198 H0 Nahverkehrswagen Bnrzb728 "Flughafen Frankfurt/Main", DB, Ep. IVBetriebsnummer: 50 80 22-34 547-6 Variantengerechte Bauartunterschiede am Dach und Wagenboden Mehrteilige Bremsanlage Vorbildgerechte Inneneinrichtung Kurzkupplungskinematik nach NEM Präzise Nachbildung der Dachschweißnähte Metallachshalter Fein gravierte Details Die Wagen werden, der Bauart entsprechend, richtig bestückt ausgeliefert. Länge über Puffer: 303 mm Inneneinrichtung: eingebaut Innenbeleuchtung: vorbereitet für BRAWA-Best.-Nr. 2212 Kurzkupplungskinematik: eingebaut Mit den Umbauprogrammen für 3yg- und 4yg-Wagen konnte die Deutsche Bundesbahn den kriegsbedingten Wagenmangel ab Mitte der 1950er erstmals entgegenwirken. Die Neubauprogramme beschränkten sich jedoch zunächst auf die Entwicklung von Städteschnellverkehrs- und Schnellzugwagen. Erst im Anschluss an diese waren bei der Bundesbahn die Kapazitäten für die Entwicklung neuer Nahverkehrswagen (n-Wagen) vorhanden. Der stetig wachsende Bedarf im Verkehrsaufkommen und die Tatsache, dass gerade die 3yg nur für eine geringe Nutzungsdauer ausgelegt waren, führte 1958 zu den ersten Prototypen der neuen n-Wagen. Basierend auf den Erkenntnissen der vorangegangenen Neuentwicklungen und den Prototypen, entstanden die drei Grundtypen mit 5 Abteilen 1. Klasse in Wagenmitte und zwei Großräumen 2. Klasse (AB4nb), drei Großräumen 2. Klasse (B4nb) und zwei Großräumen 2. Klasse und Gepäckabteil mit Führerraum (BD4nf). Hatte man bei den Prototypen noch Versuche mit Seitenblechen aus Aluminium, normalem Stahl und auch gesickten Seitenwänden gemacht, so entschied man sich für den Serienbau letztlich eine Beblechung aus Edelstahl (V2A) zu nehmen. Da die Lackierung der Wagen als Korrosionsschutz auf diesem Material entfallen konnte, wurden die n-Wagen unterhalb der Fenster mit einem sog. Pfauenaugenmuster angeschliffen. Dieses Schliffmuster, in Verbindung mit der silbernen Oberfläche des V2A brachten den n-Wagen schnell den markanten Spitznamen „Silberlinge“ ein. Die n-Wagen wurden bis auf wenige Ausnahmen mit Drehgestellen der Bauart Minden-Deutz leicht mit Klotzbremse (MD42) ausgerüstet, welche bei späteren Serien den mit Scheibenbremse (MD43) wichen. Für einen möglichst schnellen Fahrgastwechsel, verzichtete man auf die sonst üblichen Endeinstiege und ordnete diese etwa auf Wagendrittel als Doppeleinstiege mit Drehfalltüren an. Die Grundkonstruktion der n-Wagen bewährte sich so gut, dass zwischen 1960 und 1980 insgesamt rund 5000 Wagen bei diversen Waggon-Herstellern aber auch in den Ausbesserungswerken (Aw) Karlsruhe und Hannover entstanden. Anfänglich nicht ganz optimal waren die Platzverhältnisse in den sehr beengten Führerräumen der BD4nf, welche bei den Personalen schnell den Beinamen Hasenkasten bekamen und zu Unmut und Sicherheitsbedenken führten. Als Konsequenz konstruierte das Aw Karlsruhe den Führerraum so um, dass 1972 ein Steuerwagen mit vollwertigem Führerraum ohne Übergangsmöglichkeit zum nächsten Wagen entstand. Durch diese Änderungen unterscheidet sich der Karlsruher-Kopf stark vom bisherigen Hasenkasten mit Wagenübergangsende. Ab Mitte der 1980er Jahre begann man bei der Bundesbahn mit der Modernisierung der teilweise schon über 20 Jahre alten Wagen. Nach mehreren Designstudien fügte man im Aw Hannover die Vorteile der einzelnen Programme zum neuen Design Hannover zusammen. Neue Zutaten waren zudem die Lackierung in mintgrün oder neue Übersetzfenster mit Kunststoffrahmen. Dieses Design, welches mit anderen Innenfarben auch von der PFA Weiden oder OFV Verona eingebaut wurde, findet man noch heute in den, mittlerweile im aktuellen Corporate Identity der DB AG lackierten, n-Wagen vor. Weitere Umbauten betrafen wieder die Steuerwagen. Die beiden bisher vorgestellten Bauarten waren nur durch Wechsel des Steuertisches entweder für Diesel- oder Elektrotraktion geeignet. Im Aw Wittenberge wurde deshalb, basierend auf dem DB Einheitsführerstand der BR 111 ein neuer Führerraum gestaltet, um die Steuerwagen freizügiger einsetzen zu können. Zahlreiche alte Hasenkästen und auch Karlsruher Köpfe wurden daraufhin zu Wittenberger Köpfen umgebaut. Um den Bedarf für mehr Wendezüge zu decken, zog die DB AG zudem normale 2. Klasse Wagen mit in das Umbauprogramm ein. Flughafen Frankfurt/Main ist ein eingetragenes Warenzeichen.69,90 €*Versand: 8,00 €Sichere Weiterleitung zum Anbieter
-
Pietzko, Sylvia: Die Narzissmus-BilanzDie Narzissmus-Bilanz , Vom Schaden und Nutzen toxischer Charaktere in Organisationen , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20241013, Produktform: Kartoniert, Autoren: Pietzko, Sylvia~Thiel, Marion, Seitenzahl/Blattzahl: 440, Abbildungen: mit 18 Abbildungen und 9 Tabellen, Keyword: Führung; Management; Narzissmus; Organisationsentwicklung, Fachschema: Ethik / Unternehmensethik~Unternehmensethik~Entrepreneurship~Führung / Mitarbeiterführung~Mitarbeiterführung~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft, Fachkategorie: Unternehmensethik und soziale Verantwortung, CSR~Unternehmensführung~Management: Führung und Motivation, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 439 Blätter, Länge: 240, Breite: 160, Höhe: 29, Gewicht: 795, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Gesamtleistung Bilanz?
Was ist Gesamtleistung Bilanz? Die Gesamtleistung in der Bilanz ist ein wichtiger Kennwert, der die gesamten Umsatzerlöse eines Unternehmens innerhalb eines bestimmten Zeitraums widerspiegelt. Sie setzt sich aus dem Umsatz sowie eventuellen sonstigen betrieblichen Erträgen zusammen. Die Gesamtleistung ist somit ein Indikator für die wirtschaftliche Leistungsfähigkeit eines Unternehmens. Sie wird in der Gewinn- und Verlustrechnung ausgewiesen und dient als Grundlage für die Berechnung des Betriebsergebnisses. Insgesamt gibt die Gesamtleistung einen umfassenden Überblick über die finanzielle Situation eines Unternehmens. **
-
Wann GuV und Bilanz?
Wann GuV und Bilanz erstellt werden, hängt von den gesetzlichen Vorschriften des jeweiligen Landes ab. In den meisten Ländern werden die GuV und die Bilanz in der Regel am Ende des Geschäftsjahres erstellt. Die GuV zeigt die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums, während die Bilanz die finanzielle Situation des Unternehmens zu einem bestimmten Zeitpunkt darstellt. Beide Berichte sind wichtige Instrumente für die Analyse der finanziellen Leistungsfähigkeit eines Unternehmens und dienen als Grundlage für Entscheidungen von Investoren, Gläubigern und anderen Interessengruppen. Es ist wichtig, dass die GuV und die Bilanz ordnungsgemäß erstellt und veröffentlicht werden, um die Transparenz und Glaubwürdigkeit des Unternehmens sicherzustellen. **
-
Was ist eine Bilanz?
Eine Bilanz ist eine Zusammenstellung aller Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Sie gibt einen Überblick über die finanzielle Situation und die Vermögensstruktur des Unternehmens. Die Bilanz ist ein wichtiger Bestandteil des Jahresabschlusses und dient als Grundlage für die Analyse der finanziellen Leistungsfähigkeit eines Unternehmens. **
-
Was zählt zu Fremdkapital Bilanz?
Was zählt zu Fremdkapital in der Bilanz? Fremdkapital in der Bilanz umfasst alle Verbindlichkeiten eines Unternehmens gegenüber Dritten, die zurückgezahlt werden müssen. Dazu gehören beispielsweise Bankkredite, Anleihen, Lieferantenkredite und Verbindlichkeiten aus Leasingverträgen. Fremdkapital wird in der Bilanz vom Eigenkapital abgegrenzt und stellt eine wichtige Finanzierungsmöglichkeit für Unternehmen dar. Es ist wichtig, das Fremdkapital angemessen zu managen, um die finanzielle Stabilität des Unternehmens sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.